Anyfin
AnyfinTalousVahvistettu
- 1.21K Arvostelut
- 4,7
- Lataukset
- 500 000+
- Hinta
- Free
Kuvakaappaukset
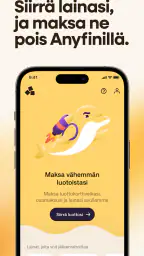
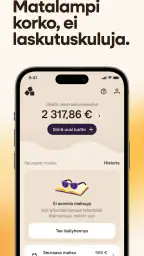
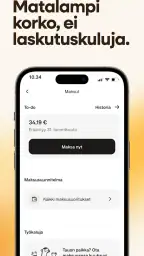
 Analyysin teki Appwesome
Minä näen Anyfinin ennen kaikkea keinona selvittää, kannattaako nykyiselle luotolle etsiä edullisempaa vaihtoehtoa. Se ei ole yleinen budjetointisovellus, vaan talouteen keskittyvä palvelu, jossa huomio on lainan kustannuksissa. Ajatus on käytännöllinen: kokoat tiedot olemassa olevasta lainasta, pyydät tarjouksen ja päätät vasta sen jälkeen, onko vaihtaminen järkevää. Sovellus on Anyfinin kehittämä, ilmainen ja PEGI 3 -ikärajalla merkitty. Se sopii erityisesti aikuiselle, joka haluaa tarkistaa lainakulunsa ilman, että aloittaa selvittelyn paperipinosta.
Ensin kannattaa selvittää, mitä oikeastaan vertailet
Edullisempi korko kuulostaa hyvältä, mutta minä en tekisi päätöstä pelkän korkoluvun perusteella. Tarjousta kannattaa verrata nykyiseen lainaan kokonaisuutena: jäljellä olevaan velkaan, maksuaikaan, kuukausierään ja mahdollisiin kuluihin. Jos maksuaika muuttuu, pienempi kuukausierä ei automaattisesti tarkoita pienempiä kokonaiskustannuksia. Vertailu on hyödyllisimmillään silloin, kun pidät nämä asiat rinnakkain ja kysyt itseltäsi, mitä todella haluat parantaa: korkoa, kuukausittaista liikkumavaraa vai lainan kokonaiskustannusta.
Käytännössä etenisin näin: ottaisin esiin viimeisimmän laskun, tarkistaisin siitä lainan olennaiset ehdot ja käyttäisin sovellusta tarjouksen pyytämiseen. Kun vastaus saapuu, en hyväksyisi sitä kiireessä, vaan vertaisin tarjousta laskuun kohta kohdalta. Tämä on pieni mutta tärkeä työtapa: sovelluksen helppous voi tehdä päätöksestä nopean, vaikka itse taloudellinen vaikutus ulottuu pitkälle tulevaisuuteen.
Arjen tilanne, jossa palvelusta voi olla hyötyä
Kuvitellaan, että kuukausi on jo tiukka: auton korjaus, sähkölasku ja muut tavalliset menot osuvat samaan aikaan, ja lainalasku tuntuu tavallista raskaammalta. Tällöin tarjouksen pyytäminen voi auttaa selvittämään, onko nykyisissä ehdoissa neuvotteluvaraa. Minulle olennaista olisi kuitenkin erottaa kaksi asiaa: helpottaako uusi järjestely vain tämän kuun maksupäivää vai pienentääkö se aidosti lainan kokonaisrasitusta? Jos maksat pidempään, kuukausierän keveneminen voi maksaa myöhemmin enemmän. Siksi tarkistaisin molemmat vaikutukset ennen päätöstä.
Toinen sopiva hetki on silloin, kun löydät vanhan lainalaskun sähköpostista tai paperien joukosta mutta et ole pitkään aikaan pysähtynyt katsomaan sen ehtoja. Sovellus tekee tällaisesta selvityksestä matalamman kynnyksen tehtävän: laskun kuva toimii lähtökohtana, eikä ensimmäiseksi tarvitse opetella rahoitusalan sanastoa. Se ei silti poista tarvetta ymmärtää tarjousta. Jos jokin kohta jää epäselväksi, lykkäisin hyväksymistä ja selvittäisin sen ensin.
Milloin vertailu kannattaa tehdä rauhassa
Pyydetty tarjous ei ole sama asia kuin velvollisuus vaihtaa lainaa. Minusta tämä on palvelun käytössä tärkein harkintakohta: tarjouksen saaminen on vasta päätöksenteon alku. Katsoisin, miten uusi korko, maksuaika ja kuukausierä suhteutuvat toisiinsa sekä mitä tapahtuu, jos jatkat nykyisellä lainalla. Erityisen huolellinen olisin, jos tarjouksen pienempi kuukausisummaa perustuu selvästi pidempään maksuaikaan. Silloin helpotus arkeen voi olla todellinen, mutta kokonaiskulut voivat kulkea eri suuntaan.
Kaikkien lainojen tai elämäntilanteiden kohdalla uudelleenjärjestely ei ole paras ratkaisu. Jos nykyinen laina on jo edullinen, jäljellä oleva summa pieni tai lainan loppu häämöttää, vaihtamisesta saatava hyöty voi olla rajallinen. Myös useita rinnakkaisia velkoja hallitseva käyttäjä tarvitsee kokonaiskuvan: yhden lainan tarkastelu ei yksin kerro, miten koko velkataakka kannattaa järjestää. Tällöin oma budjettitaulukko, nykyisten lainanantajien kanssa keskustelu tai riippumaton talousneuvonta voi olla parempi ensimmäinen askel.
Muita luettavia juttuja
Helppo asiointi ei korvaa omaa harkintaa
Puhelimella tehtävä lainalaskun kuvaaminen on selkeämpi aloitus kuin lomakkeiden etsiminen ja tietojen kirjoittaminen moneen kertaan. Samalla kuvasta tulee tärkeä asiakirja: tarkistaisin ennen lähettämistä, että se on luettava ja näyttää oikean laskun. Epätarkka kuva tai väärä lasku voi hidastaa selvitystä tai johtaa siihen, että tarjouksen pohjana ovat väärät tiedot. Tämä on konkreettinen pieni valmistelu, jolla voi säästää turhaa edestakaista työtä.
Anyfinin talousluokka näkyy siinä, että sen arvo syntyy mahdollisesta lainan kustannusten vertailusta, ei siitä, että se korvaisi oman rahankäytön seurannan. Jos tavoitteesi on nähdä kaikki menot luokittain tai suunnitella kuukausibudjettia, tavallinen budjetointityökalu voi osua tarpeeseen paremmin. Jos taas haluat tarkistaa yhden olemassa olevan lainan ehtoja, Anyfinin rajatumpi käyttötarkoitus voi olla etu: tehtävä pysyy konkreettisena eikä huku monen ominaisuuden joukkoon.
En myöskään sekoittaisi sujuvaa käyttöliittymää automaattiseen säästöön. Sovellus voi helpottaa tarjouksen pyytämistä, mutta käyttäjän pitää itse arvioida, onko tarjouksen hyväksyminen järkevää. Lainan vaihtaminen voi edellyttää luottamusta siihen, että ymmärrät ehdot ja olet valmis tekemään sopimuksen. Jos et halua käsitellä lainatietojasi puhelimessa tai etsit sovellusta, joka hoitaa koko talouden suunnittelun, tämä ei välttämättä tunnu oikealta vaihtoehdolta.
Kenelle Anyfin sopii parhaiten?
Minusta vahvin käyttötapaus on ihmisellä, jolla on olemassa oleva laina, jonka ehdot eivät ole enää tuoreessa muistissa, mutta joka haluaa selvittää mahdollisuuden pienempiin kustannuksiin. Sovellus sopii myös käyttäjälle, joka arvostaa sitä, että selvityksen voi aloittaa yhdestä laskusta eikä heti tarvitse olla valmis vaihtamaan palveluntarjoajaa. Se on hyödyllinen lähtökohta, jos pystyt varaamaan hetken tarjouksen huolelliseen lukemiseen etkä käsittele pienempää kuukausierää automaattisesti parempana tuloksena.
Jättäisin sen vähemmälle huomiolle, jos etsit ensisijaisesti tapaa seurata päivittäisiä ostoksia, asettaa säästötavoitteita tai koota useiden pankkitilien tapahtumat samaan näkymään. Se ei myöskään ole oikotie tilanteeseen, jossa velkojen maksaminen on jo vaikeaa ja tarvitaan laajempaa apua. Silloin tärkeämpää voi olla keskustella velkojien kanssa tai hakea talousneuvontaa kuin keskittyä yhden lainan tarjousvertailuun. Sovelluksen sopivuus riippuu siis siitä, onko kysymyksesi nimenomaan nykyisen luoton kustannus.
Kiinnostusta palveluun kuvaa myös sen asema käyttäjien keskuudessa: sillä on 4,7:n keskiarvo noin 9 000 arviosta, ja asennuksia on yli 500 000. Nämä luvut kertovat laajasta käytöstä, eivät siitä, että jokainen tarjous sopisi jokaiselle. Minä pitäisin niitä lähinnä merkkinä siitä, että palvelu on löytänyt käyttäjäkuntansa; oma päätös kannattaa silti tehdä omien lainaehtojen perusteella.
Taustat, saatavuus ja käytännön odotukset
Anyfinin versio on 1.101.0, ja se vaatii Androidilta vähintään version 7.0. Sovelluksen voi ladata maksutta, mutta maksuton lataus ei itsessään kerro lainatarjouksen ehdoista. Nämä ovat eri asioita: sovelluksen käyttöönotto ei ole sama kuin rahoitustuotteen hyväksyminen, ja mahdollinen sopimus on arvioitava omana päätöksenään. Tämä ero kannattaa pitää mielessä, jos etsit kauppapaikasta sovellusta nimenomaan lainakulujen tarkistamiseen.
Suosittelen myös suhtautumaan prosessiin asiointina, johon voi liittyä odottamista eikä välittömänä ratkaisuna kiireiseen rahantarpeeseen. Älä siis jätä tarjouksen tarkastamista viimeiseen hetkeen ennen laskun eräpäivää. Kun saat vastauksen, lue ehdot rauhassa ja säilytä vertailukohtana nykyinen lasku. Näin voit palata alkuperäiseen tilanteeseen ja arvioida, muuttuuko oma maksusuunnitelmasi oikeasti parempaan suuntaan.
Mikä on Anyfin ja miten se toimii?
Anyfin on sovellus, joka lupaa yksinkertaistaa ja halventaa lainojasi. Se toimii siten, että lähetät heille yksinkertaisesti valokuvan nykyisestä lainalaskustasi, ja he tarkistavat, voivatko tarjota sinulle paremman tarjouksen. Tämän jälkeen päätät, haluatko hyväksyä tarjouksen, ja jos haluat, he hoitavat kaiken puolestasi. Tavoitteena on alentaa korkokustannuksia ja auttaa sinua säästämään rahaa.
Käyttökokemus ja helppous
Sovelluksen käyttöliittymä on suoraviivainen ja selkeä, mikä tekee siitä todella käyttäjäystävällisen. Kun avasin sovelluksen ensimmäistä kertaa, minut yllätti se, kuinka helppoa oli navigoida eri osioiden välillä. Prosessi alkaa lainalaskun skannaamisella, mikä on yhtä helppoa kuin kuvan ottaminen puhelimella.
Suurin osa ajasta kuluu odottaessa, että he tekevät taikojaan taustalla, mutta kun tarjous tuli, se oli selkeä ja helppo ymmärtää. Tämä on iso plussa, koska talousasioissa selkeys on kaiken A ja O.
Miksi valita Anyfin?
Yksi syy, miksi Anyfin erottuu muista, on sen läpinäkyvyys. He kertovat tarkasti, kuinka paljon tulet säästämään ja mitä uusi korko tulee olemaan. Lisäksi, koska kaikki hoidetaan sovelluksen kautta, sinun ei tarvitse käydä läpi monimutkaisia paperitöitä.
Niin ja tietysti se, että he tekevät kaiken työn puolestasi. On kiva tietää, että joku muu hoitaa neuvottelut ja paperityöt, ja sinä vain nautit säästöistä.
Turvallisuus ja luotettavuus
Yksi tärkeimmistä asioista, joita mietin ennen kuin käytän mitään taloushallinnon sovellusta, on turvallisuus. Anyfin tuntuu erittäin luotettavalta. He käyttävät vahvoja tietoturvakeinoja varmistaakseen, että tietosi pysyvät turvassa. He myös tekevät yhteistyötä tunnettujen pankkien ja rahoituslaitosten kanssa, mikä lisää luottamusta heidän palveluunsa.
Lopullinen ajatus
Kokonaisuutena Anyfin on erinomainen työkalu niille, jotka haluavat ottaa ohjat omista talousasioistaan. Se on helppokäyttöinen, läpinäkyvä ja ennen kaikkea se voi säästää sinulle rahaa. Jos korkeat lainakulut ovat aiheuttaneet päänvaivaa, kannattaa ehdottomasti kokeilla tätä sovellusta. Tiedäthän, kaikki helpotukset talousasioissa ovat tervetulleita!
Kohokohdat
- Helppo navigoida ja käyttää.
- Tarjoaa kilpailukykyisiä korkoja.
- Nopea lainan myöntöprosessi.
- Hyvä asiakaspalvelu.
- Tietoturva ja yksityisyys taattu.
Rajoitukset
- Rajoitettu saatavuus tietyissä maissa.
- Ei sovellu suurille lainasummille.
- Ei offline-tilaa käytettävissä.
- Joitakin palvelumaksuja saattaa esiintyä.
- Vaatii vakaan internet-yhteyden.
Usein kysytyt kysymykset
01Mikä on Anyfin ja miten se toimii?
Anyfin on sovellus, joka auttaa käyttäjiä ottamaan hallintaan olemassa olevat lainat ja luottokorttivelat tarjoamalla mahdollisuuden neuvotella alhaisempia korkoja. Käyttäjä voi ladata kuvan laskustaan sovellukseen, ja Anyfin arvioi, voiko se tarjota paremman sopimuksen.
02Onko Anyfin turvallinen käyttää?
Kyllä, Anyfin on turvallinen käyttää. Sovellus käyttää vahvoja salaustekniikoita suojatakseen käyttäjätietoja ja noudattaa tiukkoja tietosuojasääntöjä. Kaikki taloudelliset tiedot käsitellään luottamuksellisesti, ja yritys on sitoutunut suojelemaan käyttäjiensä yksityisyyttä.
03Millaisia lainoja Anyfin voi auttaa uudelleenjärjestelyssä?
Anyfin voi auttaa uudelleenjärjestelyssä useita lainatyyppejä, kuten kulutusluottoja, osamaksusopimuksia ja luottokorttiveloja. Se ei kuitenkaan käsittele asuntolainoja tai muita suuria pitkäaikaisia lainoja. On tärkeää tarkistaa, mitkä lainat ovat sovelluksen piiriin kuuluvia.
04Kuinka kauan kestää saada lainatarjous Anyfinilta?
Lainatarjouksen saaminen Anyfinilta on yleensä nopeaa ja voi tapahtua muutaman tunnin kuluessa, mutta joskus se voi kestää jopa yhden arkipäivän. Prosessi alkaa siitä, kun käyttäjä lähettää laskun kuvan, ja Anyfinin tiimi arvioi tarjouksen mahdollisuuden.
05Onko Anyfinin käyttö maksullista?
Anyfinin käyttö on ilmaista, eikä sovelluksen lataamisesta tai sen kautta syntyvien tarjousten pyytämisestä peritä maksuja. Käyttäjä maksaa vain, jos hyväksyy tarjouksen ja siirtää lainansa Anyfinin kautta, jolloin uudet korkoehdot astuvat voimaan.
Anyfin muilla kielillä


